LEGGE DI BILANCIO 2024 (FINANZIARIA) – Legge 213 del 30/12/2023
Esonero parziale dei contributi previdenziali c/dipendenti (comma 15)
La Legge di Bilancio 2024 ripropone, seppur con delle novità, l’esonero parziale dei contributi previdenziali a carico dei lavoratori dipendenti (cd. “esonero IVS”).
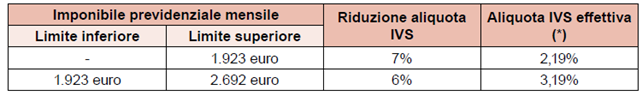
L’articolo 1, comma 15 reintroduce, per i periodi di paga dal 1° gennaio 2024 al 31 dicembre 2024, un esonero sull’aliquota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti (IVS) dovuta dai lavoratori dipendenti del settore pubblico e privato, ad esclusione dei lavoratori domestici, riprendendone le misure da ultimo stabilite dal Decreto Lavoro.
La formulazione contenuta nel comma in esame, infatti, prevede che l’esonero sia pari:
O al 7% se la retribuzione imponibile non eccede l’importo mensile di 1.923 euro, ovvero
O al 6% se la retribuzione imponibile mensile è superiore a 1.923 euro e non eccede l’importo di 2.692 euro.
Non dovrebbe essere applicato alla Tredicesima, siamo in attesa di aggiornamenti
Fringe Benefit (comma 16 – 17)
Per il 2024, in deroga a quanto previsto dall’art. 51, comma 3 del TUIR, non concorrono a formare il reddito, entro il limite complessivo di € 1.000,00:
- Il valore dei beni ceduti e dei servizi prestati ai lavoratori dipendenti;
- Le somme erogate o rimborsate agli stessi lavoratori dai datori di lavoro per il pagamento delle utenze domestiche (idrico, energia elettrica, gas, affitto prima casa e interessi mutuo)
Per i lavoratori dipendenti con figli il limite di esenzione è aumentato ad € 2.000,00
NB se il fringe benefit viene erogato a un amministratore privo di compenso, viene meno la soglia di esenzione in quanto il benefit assolve la funzione retributiva (Interpello ADE 522/2019)
Contrato all’evasione del settore del lavoro domestico (comma 60 – 62)
Per contrastare l’evasione nel settore del lavoro domestico l’Agenzia delle Entrate e l’inps realizzeranno la piena interoperabilità delle proprie banche dati.
Compensazioni in F24 (comma 94, 97 e 98)
La legge di Bilancio 2024 introduce una serie di restrizioni all’uso delle compensazioni tramite mod. F24:
- Divieto di compensazione per chi ha debiti erariali di importo superiore a 100.000 €
- Dal 01/07/2024 per la compensazione dei crediti INPS e INAIL sussiste obbligo di utilizzare esclusivamente i servizi telematici AGE
Congedo parentale (comma 179)
L’art 1, comma 179 della Legge di Bilancio dispone per i genitori che fruiscono alternativamente del congedo parentale in aggiunta al primo mese all’80%, il riconoscimento di un’indennità pari al 60% (80% per il 2024), in luogo dell’attuale 30% (per un mese, entro il sesto anno di vita del bambino).
Decontribuzione delle lavoratrici con figli (comma 180 – 182)
L’art 1, commi 180 – 182 della Legge di Bilancio 2024 introduce un ulteriore esonero previdenziale per le lavoratrici con figli.
Per i periodi di paga dal 01/01/2024 al 31/12/2026, è riconosciuto un esonero del 100% dei contributi previdenziali per IVS:
- Nel limite massimo annuale di € 3.000 €, riparametrato su base mensile;
- A carico delle lavoratrici madri di tre o più figli, fino al compimento del diciottesimo anno di età del figlio più piccolo;
- Con rapporto di lavoro dipendente a tempo indeterminato (ad esclusione del rapporto di lavoro domestico
Per il 2024 l’esonero è riconosciuto anche alle lavoratrici madri di due figli con rapporto di lavoro dipendente a tempo indeterminato.
Latest Posts
 by
Contratti di lavoro intermittente dopo l’abrogazione del Regio Decreto 2657/1923
La legge 56 del 07/04/2025 ha definitivamente abrogato il Regio Decreto 2657 del 1923 in cui venivano identificate le attività intermittenti....
by INL: TFR “mensile”
La nota ministeriale 616 del 03/04/2025 indica che eventuali accordi collettivi o individuali possano avere ad oggetto una anticipazione...
by INPS: Dimissioni per fatti concludenti – esclusione dal versamento del Ticket NASpI
Pubblicato il 20 Feb 2025 L’INPS, con il messaggio n. 639 del 19 febbraio 2025, informa che la risoluzione del rapporto di lavoro, ai sensi di...